贷前贷中全流程服务 风险预警、信息咨询与产品推荐的协同价值
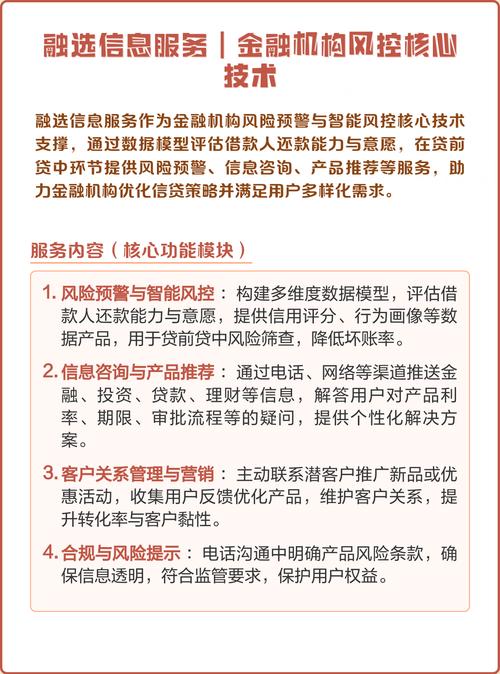
在现代金融服务体系中,单一环节的服务能力已难以满足用户复杂多变的需求。真正有价值的服务,应当贯穿贷前与贷中的全流程,并将风险预警、信息咨询与产品推荐有机整合,形成一体化解决方案。这种全流程服务模式,正在成为信息服务咨询领域的重要发展方向。
一、贷前贷中全流程覆盖的必要性
贷款生命周期可以大致划分为贷前与贷中两个阶段。贷前阶段的核心是信息搜集、资质评估与方案匹配,用户最需要的是准确、透明的信息支持和合理的产品建议;贷中阶段则聚焦于放款后的动态监测与风险管控,用户和机构都希望及时发现潜在问题并采取措施。若服务只覆盖其中一段,就容易造成前後脱节——贷前的判断缺乏推进后的跟踪验证,贷中的异常又无法回溯到前期的信息依据。因此,全流程覆盖不仅是服务完整性的要求,更是提升决策质量的基础。
二、风险预警在全流程中的作用
风险预警是贯穿贷前与贷中的关键功能。在贷前,通过对多维信息的交叉核验与规则匹配,可以提前识别资料异常、资质不符或潜在欺诈信号,帮助用户在申请前就发现问题并加以修正。在贷中,风险预警依托持续的数据跟踪与阈值监测,能够及时捕捉关键指标的变化趋势,例如偿还能力波动、关联信息变动等,从而为用户争取应对时间。贷前预警重在“防患于未然”,贷中预警重在“见微而知著”,二者前后衔接,形成闭环式的风险管理思路。
三、信息咨询服务的支撑价值
全流程服务的另一支柱是信息咨询服务。这里的咨询不是简单地提供数据,而是帮助用户理解数据背后的含义。贷前阶段,用户往往对自身条件、适用规则和办理流程存在疑问,专业的信息咨询可以 clarifies 常见误解、说明关键节点与注意事项,降低信息不对称带来的决策偏差。贷中阶段,用户同样可能需要了解后续流程安排、材料准备或异常处理方式,及时、系统的咨询响应能够提升整体体验。对信息服务咨询而言,核心价值在于把分散的信息转化为可理解、可行动的判断依据。
四、产品推荐与用户匹配
产品推荐是全流程服务中具有主动性的一环。合理的推荐不应是生硬推送,而应基于贷前获取的信息和咨询过程中梳理的需求,进行适配性匹配。在贷前,推荐可以帮助用户在同类型方案中圈定更贴合自身条件的选项,减少盲目比较;在贷中,随着情况变化,推荐亦可针对性地提供补充性或替代性方案参考。风险管理与信息咨询的成果,正是产品推荐保持有效性的重要依据——脱离风险底线和真实需求去谈推荐,只会增加错配概率。
五、三者的协同逻辑
风险预警、信息咨询和产品推荐并非彼此孤立的功能模块,而是在同一流程中互为支撑。信息咨询为预警判断和推荐匹配提供事实与理解基础;风险预警告警为咨询重点关注的方向提供参考优先级,也为推荐的合适与否把关;产品推荐则可视为前两者在前端服务中的具体体现和延伸。保证三者从制度、流程与节奏上的需要有效叠加的运作机制,才能再确定一个有效集成的界面给用户具体安排。
六、对信息服务咨询的实践中常见的几个澄清
在实际服务设计推广上,常常存在的难点不在功能多少,而转在边界的认识和自我占位。恰则首先是一些要求梳理
a